2022年物流系统集成市场 挑战中进取,智能化提速
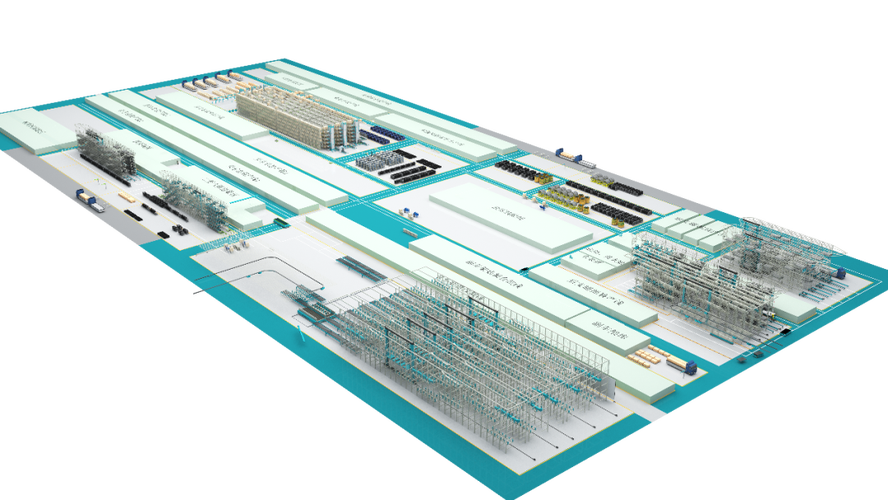
2022年,对于物流系统集成市场而言,是充满挑战与机遇的一年。面对复杂多变的宏观环境与持续升级的客户需求,市场在波动中展现出强劲韧性,智能化转型步伐显著加快,成为行业穿越周期、提质增效的核心引擎。
一、 挑战重重:供应链波动与成本压力
2022年,物流系统集成市场遭遇了多重外部挑战。全球供应链不稳定导致核心零部件(如芯片、伺服电机、传感器)交付周期延长、价格波动剧烈,直接推高了项目成本与实施风险。国内疫情多点散发,部分区域项目现场施工受阻,人员流动与物资运输受限,对项目交付进度造成冲击。下游客户在投资决策上更趋谨慎,对集成系统的投资回报率(ROI)和快速见效能力提出更高要求。
二、 砥砺前行:数字化与柔性化需求凸显
尽管面临压力,市场仍展现出进取姿态。下游行业如电商、快递、新能源、医药、冷链等对物流效率的提升需求并未减弱,反而在人力成本上升和供应链不确定性增加的背景下,对自动化、数字化物流系统的依赖度进一步加深。客户不再单纯追求设备堆砌,而是更加注重系统的柔性、可扩展性与数据价值。能够快速响应订单波动、支持多场景作业的柔性自动化解决方案受到青睐。物流系统集成与信息系统集成服务的融合趋势明显,客户期望通过打通WMS(仓储管理系统)、WCS(仓库控制系统)、TMS(运输管理系统)与ERP、MES等系统,实现全链路数据可视与智能决策。
三、 智能化提速:技术赋能与模式创新
2022年,智能化成为物流系统集成市场最鲜明的主题。人工智能、数字孪生、5G、边缘计算等技术加速落地,推动物流系统从自动化向智能化跃迁。
在仓储环节,以AGV/AMR(自主移动机器人)为代表的柔性搬运设备与密集存储系统结合,配合智能调度算法,实现了更高效的动态路径规划与订单拣选。数字孪生技术开始应用于项目规划与运营优化,通过虚拟仿真提前验证系统性能,降低实施风险。在信息系统层面,集成服务商更加注重平台化建设,推出低代码/可配置的物流管理软件平台,提升与上下游系统的对接能力。基于云原生架构的物流软件SaaS化趋势初显,降低了中小企业的数字化门槛。
值得注意的是,信息系统集成服务在智能物流体系中的价值日益凸显。它不仅是硬件设备与软件系统的连接器,更是数据流与业务流的整合者。领先的集成商正通过构建统一的物流中台,实现多设备、多系统、多场景的协同管理与数据治理,为客户提供从规划咨询、系统集成到运营维护的全生命周期服务。
四、 展望:韧性增长与生态协同
物流系统集成市场将在挑战中持续进化。随着制造业升级与消费模式变革,智能物流需求将保持增长。行业竞争将从单一设备或软件竞争转向整体解决方案能力与生态协同能力的比拼。集成商需进一步强化技术研发,提升核心部件的国产化替代能力以保障供应链安全,并深化与上下游伙伴的合作,构建开放共赢的智能物流生态。智能化提速已成定局,2023年及以后,物流系统集成市场将在数字化、柔性化、智能化的道路上迈出更坚实的步伐,为实体经济高质量发展提供有力支撑。
如若转载,请注明出处:http://www.ddaqxx.com/product/57.html
更新时间:2026-11-21 11:46:40